A 2026-os nyár nem egyetlen nagy fordulatról szólt az ingatlanpiacon: inkább több, egymással párhuzamos folyamat rajzolódott ki. Júniusban újra élénkült a forgalom, júliusban visszatértek az érdeklődők, miközben a tényleges adásvételek száma mérséklődött, augusztusra pedig egyre tisztábban látszott, hogy a vevők sokkal szelektívebbé váltak.
Ehhez társul az Otthon Start Program hatása, a hitelpiac erősödése, a növekvő kínálat, valamint az, hogy bizonyos korábban rendkívül erős szegmensekben – például a budapesti panelpiacon – már árcsökkenés is megjelent.
Június: visszatért a forgalom
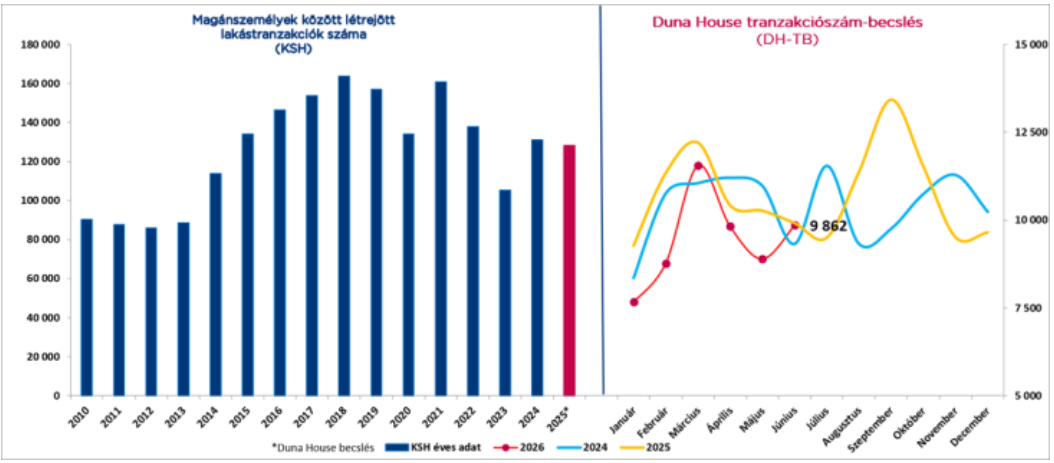
A nyár első hónapja a májusi gyengébb időszak után látványosabb aktivitást hozott. A Duna House becslése szerint 9 862 lakóingatlan-adásvétel történt júniusban, ami májushoz képest 10,9 százalékos növekedést jelentett. Éves összevetésben ugyanakkor lényegében stagnált a piac, mindössze 0,5 százalékos volt az elmaradás. A hitelpiac eközben már egészen más képet mutatott: a júniusra becsült 222 milliárd forintos lakáshitel-volumen több mint 54 százalékkal volt magasabb az egy évvel korábbinál.
A hónap egyik fontos tanulsága az volt, hogy az eladók egy része elkezdett alkalmazkodni a vevők árérzékenységéhez. Egyre több hirdetésnél jelent meg árcsökkentés, miközben a gyorsan forgó lakástípusok értékesítési ideje is hosszabbodni kezdett.
Július: több érdeklődő, kevesebb lezárt ügylet
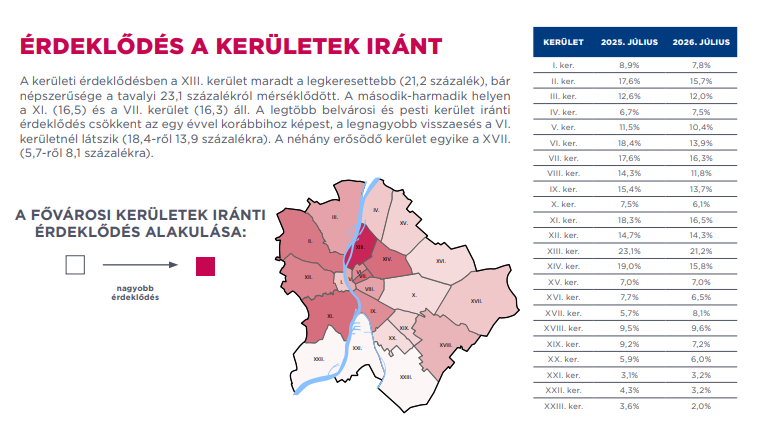
Július első ránézésre ellentmondásos képet mutatott: az ingatlan.com adatai szerint az eladó ingatlanokra érkező telefonos érdeklődések száma júniushoz képest több mint 9 százalékkal nőtt, a kertes házaknál pedig 13,5 százalékos havi keresletbővülést mértek. A lakások iránti érdeklődés közel 6 százalékkal erősödött, Budapesten ezzel szemben gyakorlatilag stagnált a kereslet.
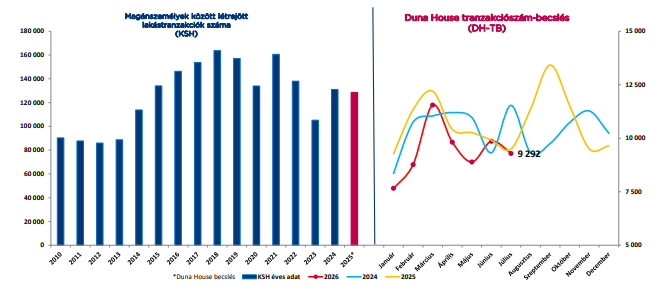
A DH tranzakciószám-becslése ugyanakkor csak 9 292 adásvételt mutatott, ami júniushoz képest 5,8 százalékos csökkenés, az előző év júliusához képest viszont mindössze 2,1 százalékos elmaradás. De ahogy egy előző blogomban írtam, a két adat valójában nem üti egymást: az érdeklődések az aktuális vevői aktivitást mutatják, a tranzakciók pedig hetekkel korábban elindult folyamatok lezárását. Nyáron ehhez még hozzáadódik a szabadságok, banki és ügyvédi időpontok lassító hatása is, augusztus 20-ról és a beiskolázásról nem is beszélve.
A kínálat tovább nőtt
Júliusban közel 30 ezer új eladó lakóingatlan jelent meg a piacon. Ez ugyan kevesebb volt, mint júniusban, a teljes kínálat mégis tovább emelkedett. Július végére már 146,4 ezer eladó lakás és ház közül válogathattak a vevők, ami közel 7 százalékkal magasabb, mint egy évvel korábban, a kereslet tehát időnként élénkült, de a kínálatot nem tudta teljesen felszívni. Ennek eredménye, hogy egyre nagyobb különbség alakult ki a megfelelően árazott és a túlárazott ingatlanok értékesítési esélyei között.
Otthon Start: már nem csak keresletet, hanem piaci szerkezetet is alakít
2026 nyarára már jól láthatóvá vált az egy évvel korábban bejelentett Otthon Start Program hosszabb távú hatása: Júliusban éppen az Otthon Start előző évi bejelentése miatt torzultak látványosan az éves keresleti összehasonlítások, akkor ugyanis már a bejelentés önmagában hatalmas érdeklődési hullámot indított el, ezért a 2026-os adatok éves összevetésben gyengébbnek tűnnek, mint amilyen a havi mozgás alapján valójában a piac.
A program hatása nemcsak a keresletben, hanem a fejlesztői oldalon is megjelent: a kormány az Otthon Start feltételeinek megfelelő új lakásprojektek gyorsabb engedélyezését is ösztönzi, miközben augusztusban már az új Lakásépítési Programmal való összehangolás előkészítése is megjelent a szabályozásban.
A hitelpiac közben szinte külön életet él
A júliusi lakáscélú jelzáloghitel-volument a Duna House és a Credipass 274 milliárd forintra becsülte. Ez ugyan havi szinten enyhe visszaesés volt, éves összevetésben viszont 93 százalékos növekedést jelentett. Vagyis miközben a tranzakciószámok csak mérsékelten mozognak, a finanszírozási oldalon továbbra is rendkívül erős aktivitás látható.
Augusztus: egyre látványosabb a piac kettéválása
Augusztus teljes havi tranzakciós adatai természetesen még nem állnak rendelkezésre, de a hónap első három hetében több fontos tendencia már kirajzolódott: az egyik legérdekesebb fordulat a panelpiacon történt. A Duna House szerint a budapesti panellakások négyzetméterára már három egymást követő hónapban csökkent, júliusra pedig több mint 8 százalékkal került a februári csúcs alá. Eközben a téglalakások árszintje stabilabb maradt, így a két szegmens között ismét 20 százalék fölé nőtt az árkülönbség.
A másik látványos változás a drágább ingatlanok piacán jelentkezett. A 100 millió forint feletti ingatlanok esetében Budapest súlya csökkent, miközben Pest vármegye, vagyis az agglomeráció részesedése nőtt. A Duna House első féléves adatai szerint Budapest részesedése 57-ről 48 százalékra esett, Pest vármegyéé pedig 24-ről 33 százalékra nőtt.
Az árak már nem mindenhol ugyanabba az irányba mennek
A nyár egyik legnagyobb változása éppen az, hogy egyre kevésbé lehet „a magyar ingatlanpiacról” egyetlen egységes trendként beszélni: a jó lokációjú, jó állapotú, megfelelően árazott ingatlanok továbbra is gyorsan elkelhetnek, ezzel párhuzamosan azonban nő a kínálat, hosszabbodnak az értékesítési idők, a vevők bátrabban alkudnak, és egyes korábban túlfűtött szegmensekben már lefelé korrigálnak az árak.
Budapest és vidék, panel és tégla, lakás és családi ház, belváros és agglomeráció között egyre nagyobb eltérések alakultak ki.
Augusztusra talán még fontosabbá vált egy másik folyamat: a piac szelektálni kezdett.
Már nem elég pusztán jelen lenni: az eladóknál a jó induló ár és a megfelelő értékesítési stratégia egyre fontosabb, a vevők pedig több lehetőség közül választhatnak, ezért sokkal kevésbé kényszerülnek kompromisszumokra.
Attila
források: Telex, Duna House, Index, Üzletem.hu, kormany.hu